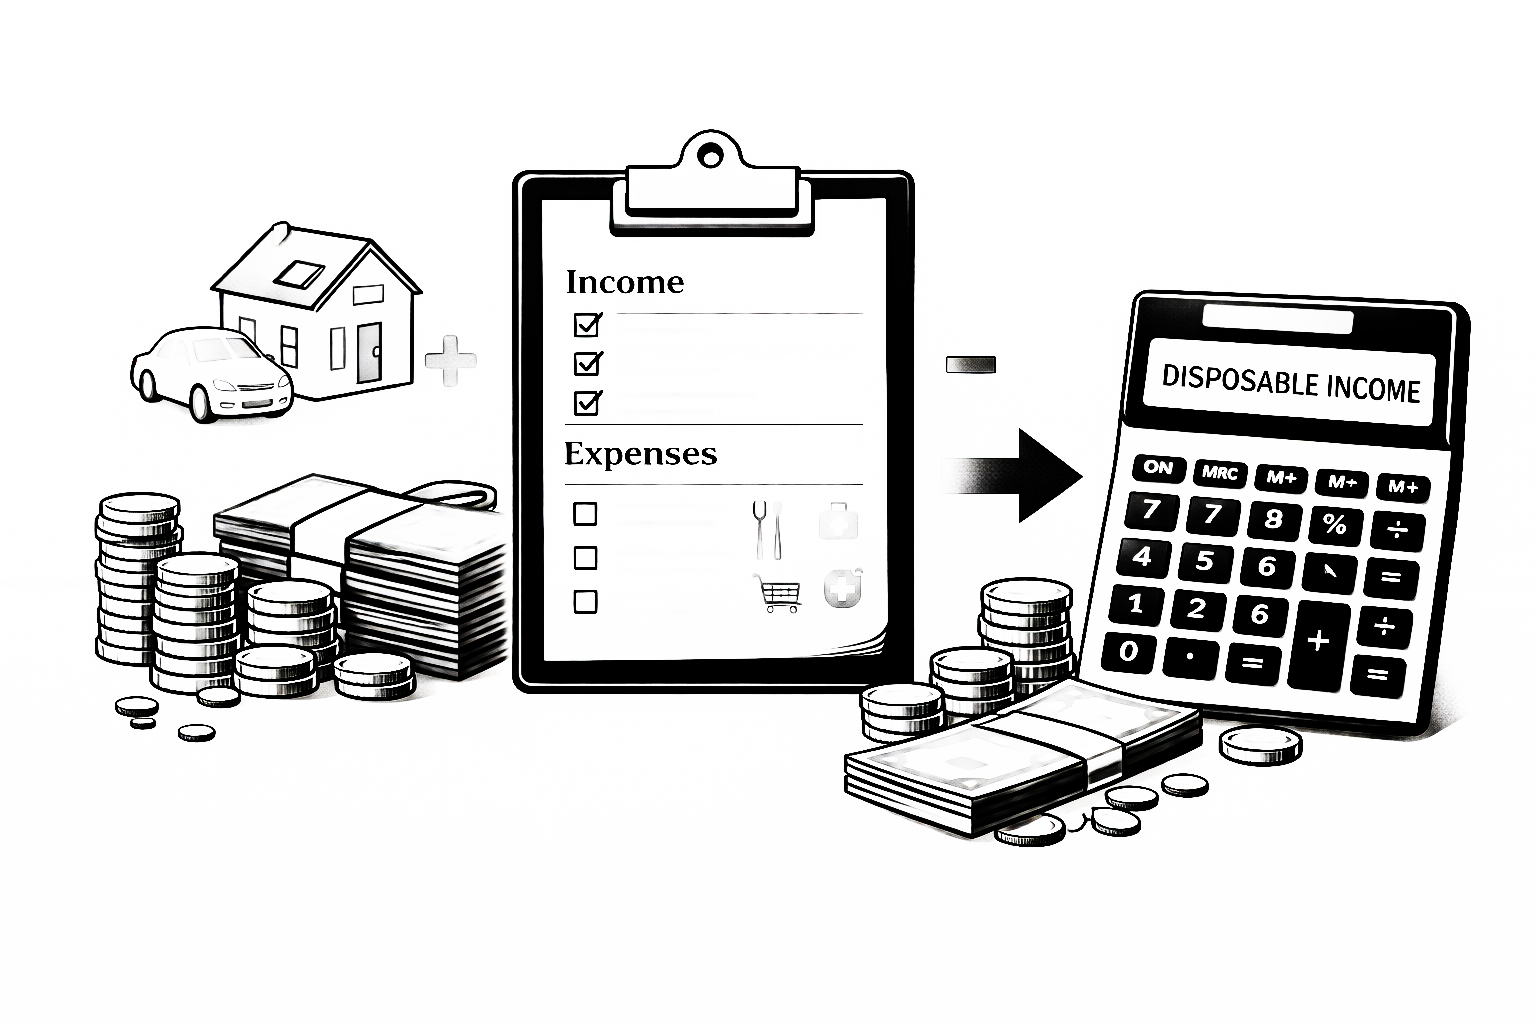
可処分所得とは、ざっくり言えば「税金や社会保険料などを差し引いた後の手取り収入」です。総務省統計局の家計調査では、可処分所得を「実収入 − 非消費支出」で計算します。ここでいう非消費支出は、税金や社会保険料など、原則として世帯が自由に使えない支出です。
注意したいのは、家賃・食費・通信費を節約しても可処分所得そのものは増えないことです。節約で増えるのは、可処分所得から生活費を払ったあとに残る「黒字」や家計の余裕です。この記事では、可処分所得・手取り・生活費後の残額を混同しないよう整理します。
- 可処分所得=実収入から税金・社会保険料などを差し引いた金額
- 生活費を減らしても「可処分所得」が増えるわけではない
- 家計管理では可処分所得から消費支出を引いた「残額」を見ると実用的
可処分所得とは?総務省の定義をわかりやすく整理
総務省統計局の家計調査では、可処分所得を次のように定義しています。
非消費支出:税金、社会保険料など原則として世帯の自由にならない支出
家計調査では、可処分所得は「いわゆる手取り収入」と説明されています。給与生活者なら、給与明細の総支給額から所得税・住民税・健康保険料・厚生年金保険料・雇用保険料などが差し引かれた後の金額が、日常感覚では近いイメージです。
ただし、給与明細の「振込額」と統計上の可処分所得は、会社独自の天引きや財形貯蓄、社宅費などが含まれると完全には一致しないことがあります。家計簿では実際に口座へ入る金額も確認すると管理しやすくなります。
可処分所得・額面年収・手取り・自由に使えるお金の違い
似た言葉が多いため、家計では次のように分けるとわかりやすくなります。
| 言葉 | 意味 | 家計での使い方 |
|---|---|---|
| 額面収入 | 税・社会保険料等を引く前の収入 | 給与・年収の規模を見る |
| 可処分所得 | 実収入から税・社会保険料等の非消費支出を引いた額 | 生活費・貯蓄へ配分できる原資を見る |
| 給与の振込額 | 給与明細上の各種天引き後、実際に振り込まれる額 | 月次の家計予算で使いやすい |
| 家計の残額 | 可処分所得から家賃・食費などの消費支出を引いた残り | 貯蓄余力・赤字を確認する |
「自由に使えるお金」は可処分所得と同じとは限らない
可処分所得は生活費を払う前の金額です。可処分所得が30万円あっても、家賃・食費・光熱費・通信費などで28万円使えば、実際に残るのは2万円です。
逆に、同じ可処分所得30万円でも生活費が20万円なら10万円残ります。家計管理で重要なのは、可処分所得の大きさだけでなくそこから何円残るかです。
可処分所得の計算は「税率を自分で当てはめる」より実績確認が簡単
会社員の場合、毎月の家計管理のためだけなら、所得税率・住民税率・社会保険料率を自分で一から計算する必要はありません。給与明細で実際の控除額を確認するほうが正確です。
- 給与明細の総支給額を確認する
- 所得税・住民税・健康保険・年金・雇用保険などを確認する
- 税・社会保険料などを差し引いた金額を確認する
- 社宅費、財形、組合費など会社独自の天引きは別に把握する
税額や社会保険料は、収入、家族構成、加入制度、自治体、標準報酬などで変わります。「月収30万円なら控除は必ず5万円」のような固定例を自分の家計へそのまま当てはめないでください。
年収から月の可処分所得を単純に12分割しない
賞与の有無、住民税の時期、社会保険料、年末調整などで月ごとの手取りは変わります。日常の予算作成では、直近の通常月の振込額を基準にし、ボーナスは別枠で管理すると家計がぶれにくくなります。
家計調査の「黒字」と可処分所得の関係
総務省統計局の家計調査では、黒字は次の関係で整理されています。
この区別が重要です。食費を1万円減らしても、税・社会保険料等が同じなら可処分所得は変わりません。一方、消費支出が1万円減るので、黒字は1万円増えます。
「節約で可処分所得を増やす」という表現より、「節約で可処分所得から残るお金を増やす」と考えるほうが正確です。
家計では可処分所得を4つに分けると管理しやすい
可処分所得がわかったら、次はその使い道を分けます。割合を固定する必要はありません。
1. 住居・通信・保険など毎月の固定的な支出
家賃、住宅ローン、通信費、保険料、定額サービスなどです。固定費は一度増えると毎月継続するため、家計改善では優先的に確認します。
2. 食費・日用品・交通など月によって動く生活費
変動費は、直近数か月の実績から予算を作ります。最も少なかった月だけを基準にすると予算オーバーしやすいため、平均的な金額を使うほうが現実的です。
3. 生活防衛資金・近い将来の支出
家電故障、医療費、転職、引越し、車検、冠婚葬祭などのための現金です。「可処分所得の○%」ではなく、自分に起こり得る支出と雇用の安定性から必要額を考えます。
4. 長期の貯蓄・投資
住宅、教育、老後など長期目標の資金です。投資には元本割れの可能性があるため、近い将来使うお金まで一律に投資へ回さないよう、目的と期間を分けます。
「可処分所得の20%を貯蓄」は全員共通ルールではない
貯蓄率には万人共通の正解はありません。手取り、家賃、子どもの人数、住宅ローン、年齢、生活防衛資金の有無などで適切な金額は変わります。
大切なのは、ネット上の固定割合を守ることではなく、具体的な目標額と期限から毎月必要な金額を逆算することです。
たとえば2年後に120万円必要なら、単純計算では月5万円が目安になります。現状では難しいなら、期限・目標額・固定費のどれを調整するか検討できます。
支出を減らしても可処分所得は増えない。ただし家計余力は増える
家賃、通信費、保険、サブスクなどを見直すと、可処分所得そのものではなく可処分所得から消費した後の残額を増やせます。
この違いを理解すると、「収入を増やす施策」と「支出を減らす施策」を分けて考えられます。
- 収入側:昇給、転職、副業などで実収入が増えれば、税・社会保険料等も変動しつつ可処分所得が増える可能性がある
- 支出側:生活費を減らしても可処分所得の定義上の金額は変わらないが、黒字・貯蓄余力を増やせる
「節税すれば可処分所得が必ず増える」と考えない
税制優遇や所得控除などによって税負担が変わる場合はありますが、制度ごとに目的・要件・上限・手続きが異なります。「ふるさと納税をすれば税金が単純に安くなって手取りが増える」といった説明は正確ではありません。
ふるさと納税、住宅ローン控除、医療費控除、iDeCoなどは仕組みが異なります。利用するときは各制度の記事や国税庁・自治体等の公式情報で確認してください。
家計簿で可処分所得を使う実践手順
ステップ1:通常月の手取りを3か月分確認する
残業代などで変動するなら、3〜6か月分を並べます。最も多い月ではなく、通常時に安定して入る金額を家計予算の基準にします。
ステップ2:固定費を一覧にする
家賃・管理費、ローン、通信、保険、定額サービスなどを一覧にします。年払いの費用も12分割して月次予算へ含めると見落としにくくなります。
ステップ3:変動費は実績から予算化する
食費・日用品・交通・交際費などを直近数か月から把握します。理想額ではなく実績から始め、無理なく減らせる部分だけ調整します。
ステップ4:残額を「目的別」に分ける
生活防衛資金、旅行、車、住宅、教育、投資などに分けます。1つの普通預金残高だけを見るより、目的を決めたほうが使ってよいお金と残すお金を区別しやすくなります。
可処分所得から適正家賃を考える
住居費は固定費の中でも大きいため、可処分所得を把握したあとに上限を決めると家計が安定しやすくなります。ただし「可処分所得の30%」と固定する必要はありません。
毎月の固定費・生活費・貯蓄目標・予備費を先に確保し、残った金額から家賃・管理費などの住居費上限を逆算します。詳しくは適正家賃はいくら?手取り・貯蓄目標・固定費から上限を逆算する方法で整理しています。
よくある誤解
可処分所得=好きなことだけに使えるお金?
違います。可処分所得から家賃・食費・光熱費などの生活費も支払います。娯楽や貯蓄に自由に回せる金額は、可処分所得から生活費を払った後の残額です。
借金返済をすると可処分所得が減る?
家計調査の分類では、借金返済などは資産・負債の増減を伴う「実支出以外の支払」とされ、税・社会保険料等の非消費支出とは別に扱われます。ただし現実の家計では返済で現金が減るため、予算上は必ず考慮してください。
生活費を節約すると可処分所得が増える?
可処分所得の定義上は増えません。消費支出が減ることで黒字や貯蓄余力が増えます。
まとめ|可処分所得と「残るお金」を分けて考える
可処分所得は、実収入から税金・社会保険料などの非消費支出を差し引いた金額です。家計を改善するときは、次の順番で見ると整理しやすくなります。
- 額面収入を確認する
- 税・社会保険料等を差し引いた可処分所得を確認する
- 可処分所得から生活費を引く
- 残った金額を生活防衛資金・将来支出・投資などへ配分する
「可処分所得を増やす」と「支出を減らして黒字を増やす」は別の話です。この違いを押さえるだけでも、家計の記事や統計を読み違えにくくなります。
可処分所得のよくある質問
可処分所得と手取りは同じですか?
総務省家計調査では、可処分所得を「いわゆる手取り収入」と説明しています。ただし給与の振込額には会社独自の天引き等が含まれることがあり、家計調査の統計上の定義と完全に一致しない場合があります。
可処分所得はどう計算しますか?
家計調査では「実収入 − 税金・社会保険料などの非消費支出」です。給与生活者が家計管理に使う場合は、給与明細の実際の控除額を確認するのが簡単です。
家賃や食費は可処分所得を計算するときに引きますか?
引きません。家賃や食費などは可処分所得から支払う消費支出です。可処分所得から消費支出を引いた残りが、家計調査でいう黒字に対応します。
節約すると可処分所得は増えますか?
生活費を減らしても可処分所得の定義上の金額は変わりません。消費支出が減るため、可処分所得から残る黒字・貯蓄余力が増えます。
可処分所得の何%を貯蓄すべきですか?
全員共通の割合はありません。生活防衛資金の有無、家族構成、収入の安定性、近い将来の支出などから目標額と期限を決め、必要な月額を逆算します。
可処分所得の最新統計はどこで見られますか?
総務省統計局の家計調査で、勤労者世帯などの可処分所得、黒字、消費支出等を確認できます。統計値を見る際は世帯区分や調査期間も確認してください。